

Conocer los requisitos para obtener un crédito hipotecario en Ecuador es uno de los primeros pasos antes de comenzar la búsqueda de una vivienda.
Tener ingresos mensuales no significa automáticamente que una persona pueda acceder a cualquier monto de financiamiento. Para evaluar una solicitud hipotecaria se consideran diferentes aspectos relacionados con la situación económica del comprador, su capacidad de pago, estabilidad de ingresos, obligaciones existentes y la propiedad que desea adquirir.
En este artículo de Inmoplus Quito te explicamos, de manera sencilla, qué aspectos deberías tener preparados antes de iniciar el proceso para financiar una vivienda en 2026.
¿Qué revisan al solicitar un crédito hipotecario?
El objetivo principal de una evaluación crediticia es determinar si una persona tiene la capacidad financiera suficiente para asumir una obligación de largo plazo.
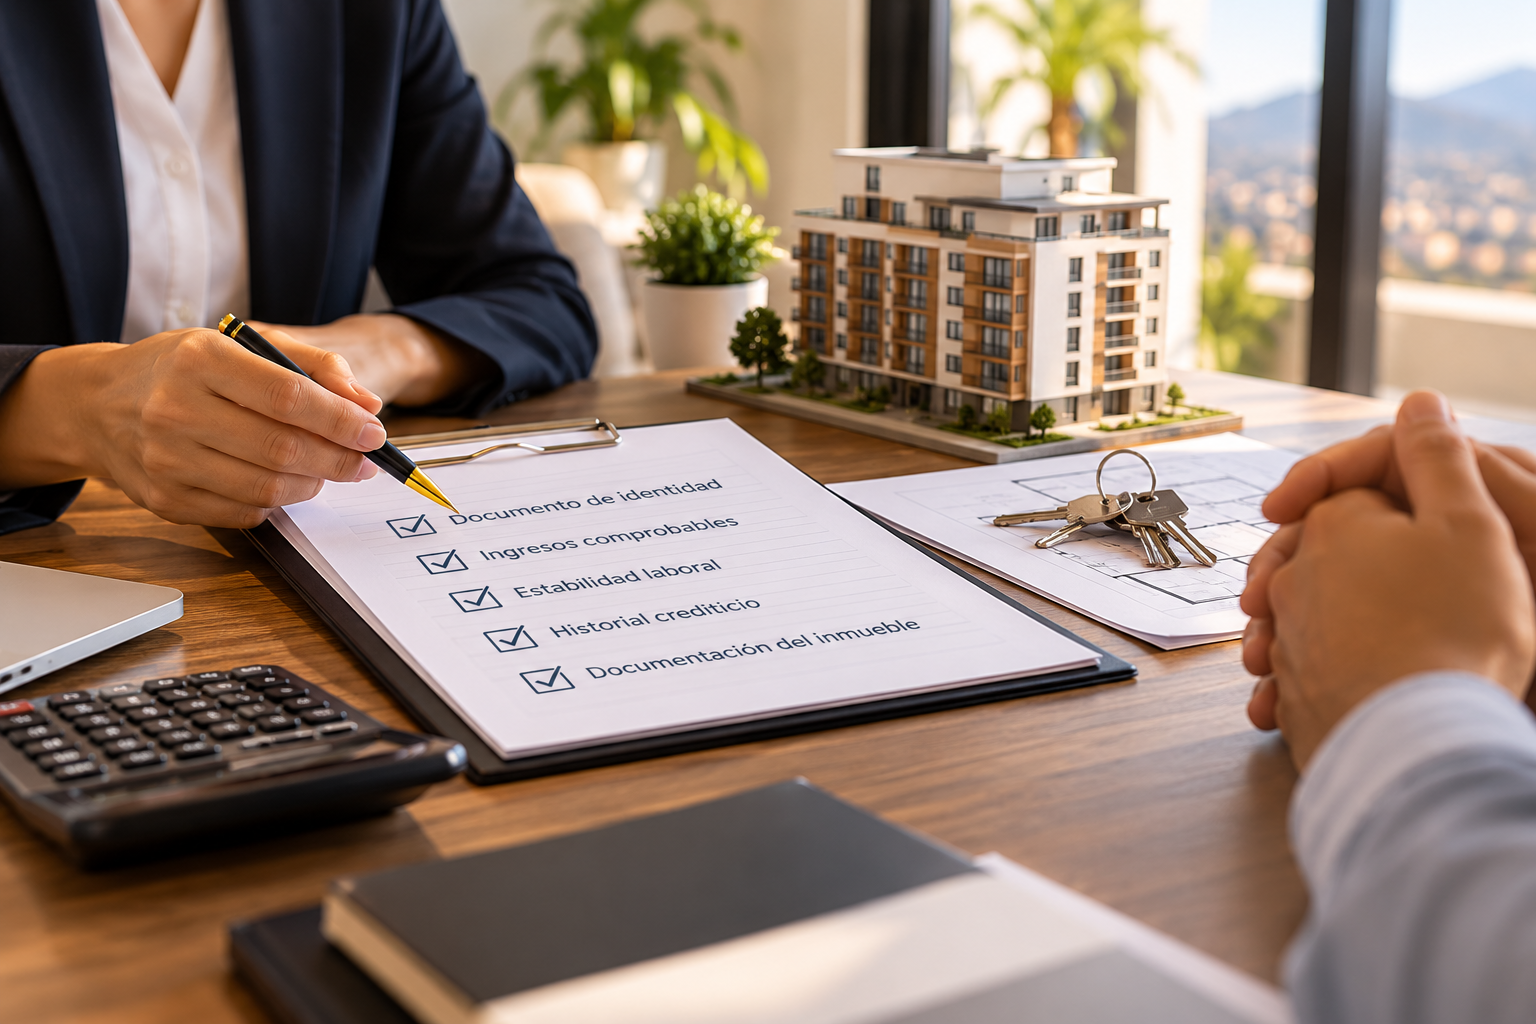
Por esta razón, normalmente se analiza información relacionada con:
- Ingresos mensuales comprobables.
- Estabilidad laboral o económica.
- Historial y comportamiento crediticio.
- Deudas y obligaciones financieras actuales.
- Capacidad de pago.
- Dinero disponible para la entrada y otros gastos.
- Edad y plazo solicitado, según las condiciones aplicables.
- Documentación personal.
- Situación legal y características del inmueble.
La evaluación completa permite determinar tanto la viabilidad del financiamiento como el monto que podría asumir el solicitante.
1. Ingresos comprobables
Uno de los principales requisitos para obtener un crédito hipotecario en Ecuador es demostrar que existen ingresos suficientes y relativamente estables para asumir las cuotas.
No solamente importa cuánto dinero recibe una persona cada mes, sino también que pueda respaldar esos ingresos mediante documentación.
Dependiendo de la situación laboral, pueden utilizarse documentos como roles de pago, certificados laborales, estados de cuenta, declaraciones tributarias u otros comprobantes.
El tipo de documentación requerida puede variar según cada entidad y el perfil del solicitante.
2. Estabilidad laboral o económica
Además del nivel de ingresos, normalmente se analiza su estabilidad.
Una persona bajo relación de dependencia puede necesitar demostrar cuánto tiempo lleva trabajando y cuáles son sus ingresos actuales.
En el caso de trabajadores independientes, profesionales o propietarios de negocios, puede ser necesario demostrar la continuidad de su actividad económica y respaldar los ingresos generados durante determinado período.
Esto permite evaluar si existe una fuente de ingresos sostenible para cubrir una obligación hipotecaria durante varios años.
3. Historial crediticio
El comportamiento financiero previo también puede formar parte de la evaluación.
El historial crediticio refleja cómo una persona ha manejado anteriormente obligaciones como tarjetas de crédito, préstamos personales, créditos vehiculares u otros financiamientos.
Mantener pagos pendientes o atrasos puede influir en una evaluación crediticia.
Por eso, antes de solicitar un crédito hipotecario es recomendable conocer la situación actual de las obligaciones financieras y mantenerlas al día.
4. Capacidad de endeudamiento
Tener un buen ingreso no necesariamente significa tener una alta capacidad para asumir un nuevo crédito.
También se consideran las obligaciones que una persona ya mantiene.
Por ejemplo, si parte importante del ingreso mensual está destinada al pago de tarjetas, préstamos personales, vehículos u otras deudas, el dinero disponible para asumir una cuota hipotecaria será menor.
Por esta razón, antes de buscar una vivienda es recomendable analizar:
Ingresos mensuales – obligaciones actuales – gastos habituales = capacidad disponible para asumir una nueva cuota.
Este cálculo es solamente una referencia personal. La evaluación definitiva será realizada bajo los criterios de la entidad que otorgue el financiamiento.
5. Dinero disponible para la entrada
Otro aspecto importante es conocer cuánto dinero se tiene disponible para la compra.
No todos los créditos financian necesariamente el 100% del valor de una propiedad. Dependiendo del tipo de financiamiento, puede ser necesario cubrir una parte del precio mediante una entrada inicial.
Por ejemplo, si una alternativa financia el 80% del valor de una vivienda, el comprador deberá considerar cómo cubrir el porcentaje restante, además de los gastos relacionados con la operación.
Por esta razón, tener ahorros antes de iniciar la búsqueda puede ser un factor importante dentro de la planificación.
6. Documentación personal
Para iniciar una solicitud hipotecaria también será necesario presentar documentación que permita verificar la identidad y situación financiera del comprador.
Aunque los requisitos exactos pueden variar, es recomendable tener organizada documentación como:
- Cédula de identidad.
- Documentación relacionada con el estado civil, cuando corresponda.
- Comprobantes de ingresos.
- Certificados laborales, cuando correspondan.
- Estados de cuenta.
- Documentación tributaria para trabajadores independientes, cuando aplique.
- Información sobre créditos y obligaciones actuales.
Durante el proceso podrían solicitarse documentos adicionales.
7. ¿Qué pasa si eres trabajador independiente?
Ser trabajador independiente no impide solicitar financiamiento para una vivienda.
Sin embargo, la manera de demostrar los ingresos puede ser diferente.
Mientras una persona bajo relación de dependencia puede presentar roles de pago y certificados laborales, un trabajador independiente puede necesitar respaldar sus ingresos mediante estados de cuenta, declaraciones tributarias, facturación u otra documentación relacionada con su actividad económica.
Por esta razón, mantener las finanzas organizadas y correctamente documentadas puede facilitar el proceso de evaluación.
8. La propiedad también debe cumplir requisitos
Un punto que muchas personas desconocen es que no solamente se evalúa al comprador; también se revisa el inmueble.
Durante el proceso pueden analizarse aspectos legales y técnicos de la propiedad que se pretende financiar.
Dependiendo de la operación, pueden solicitarse documentos relacionados con:
- Escrituras o títulos de propiedad.
- Certificados relacionados con la situación legal del inmueble.
- Avalúo de la propiedad.
- Información catastral.
- Documentación de propiedad horizontal, cuando corresponda.
- Otros documentos necesarios para verificar que el inmueble pueda formar parte de la operación.
Por esta razón, que una persona tenga capacidad de pago no significa automáticamente que cualquier propiedad pueda ser financiada.
9. Avalúo de la vivienda
El avalúo permite determinar técnicamente el valor de una propiedad.
Este proceso puede ser importante porque el monto del financiamiento no necesariamente se determina únicamente por el precio acordado entre comprador y vendedor.
El valor resultante del avalúo puede formar parte del análisis utilizado para establecer las condiciones de la operación.
Por eso es recomendable diferenciar entre precio de venta, valor del inmueble y monto que finalmente puede ser financiado.
10. Gastos adicionales que debes considerar
La entrada y las cuotas del crédito no son los únicos valores que pueden formar parte de una compra inmobiliaria.
Dependiendo de la operación pueden existir gastos relacionados con avalúos, trámites legales, notariales, registro, seguros u otros conceptos.
Estos valores pueden variar dependiendo de las características de la operación.
Antes de comprar es recomendable solicitar un detalle de los gastos correspondientes y disponer de un margen económico adicional para cubrirlos.
¿Es recomendable precalificarse antes de buscar vivienda?
Puede ser una herramienta útil.
Una precalificación permite obtener una referencia inicial sobre la capacidad de financiamiento antes de comprometerse con una propiedad determinada.
Esto puede ayudar a establecer un presupuesto más realista para la búsqueda.
Por ejemplo, si una persona conoce aproximadamente cuánto puede destinar a la entrada y qué cuota podría asumir mensualmente, puede concentrarse en propiedades que tengan mayor relación con su situación económica.
Es importante recordar que una precalificación no necesariamente representa una aprobación definitiva.
¿Qué deberías preparar antes de solicitar financiamiento?
Antes de comenzar el proceso, puede ser conveniente revisar cuatro aspectos fundamentales:
Tus ingresos: cuánto recibes mensualmente y cómo puedes demostrarlo.
Tus deudas: cuánto pagas actualmente en tarjetas, préstamos y otras obligaciones.
Tus ahorros: cuánto tienes disponible para una posible entrada y gastos adicionales.
Tu documentación: mantener actualizados y organizados los documentos personales, laborales o tributarios que puedan ser necesarios.
Tener esta información clara permite comenzar la búsqueda de una vivienda con un panorama financiero mucho más realista.
Cumplir los requisitos no garantiza automáticamente la aprobación
Este punto es importante.
Los requisitos generales permiten prepararse para una solicitud, pero la aprobación de un crédito hipotecario depende de una evaluación individual.
Cada entidad puede establecer condiciones diferentes relacionadas con ingresos mínimos, estabilidad, edad, capacidad de endeudamiento, documentación, características del inmueble y otros factores.
Por eso, antes de comprometerse con una propiedad, es recomendable solicitar una evaluación actualizada y conocer las condiciones específicas del financiamiento que se desea utilizar.
Prepárate antes de buscar tu próxima vivienda
Conocer los requisitos para obtener un crédito hipotecario en Ecuador puede ayudarte a organizar mejor tus finanzas y comenzar la búsqueda de una propiedad con expectativas más realistas.
En Inmoplus Quito creemos que comprar una vivienda no debería comenzar únicamente preguntando qué propiedad te gusta, sino también entendiendo qué presupuesto puedes manejar responsablemente.
Preparar tus documentos, conocer tus ingresos, revisar tus obligaciones y definir cuánto puedes destinar a una entrada son pasos que pueden ayudarte a tomar una decisión inmobiliaria más informada.
Información actualizada a 2026. Los requisitos mencionados son generales y tienen fines informativos. Las condiciones y documentos requeridos pueden variar según la entidad, el tipo de financiamiento y la situación de cada solicitante. La aprobación de un crédito está sujeta a evaluación. Inmoplus Quito no otorga créditos ni garantiza su aprobación.

0 comentarios